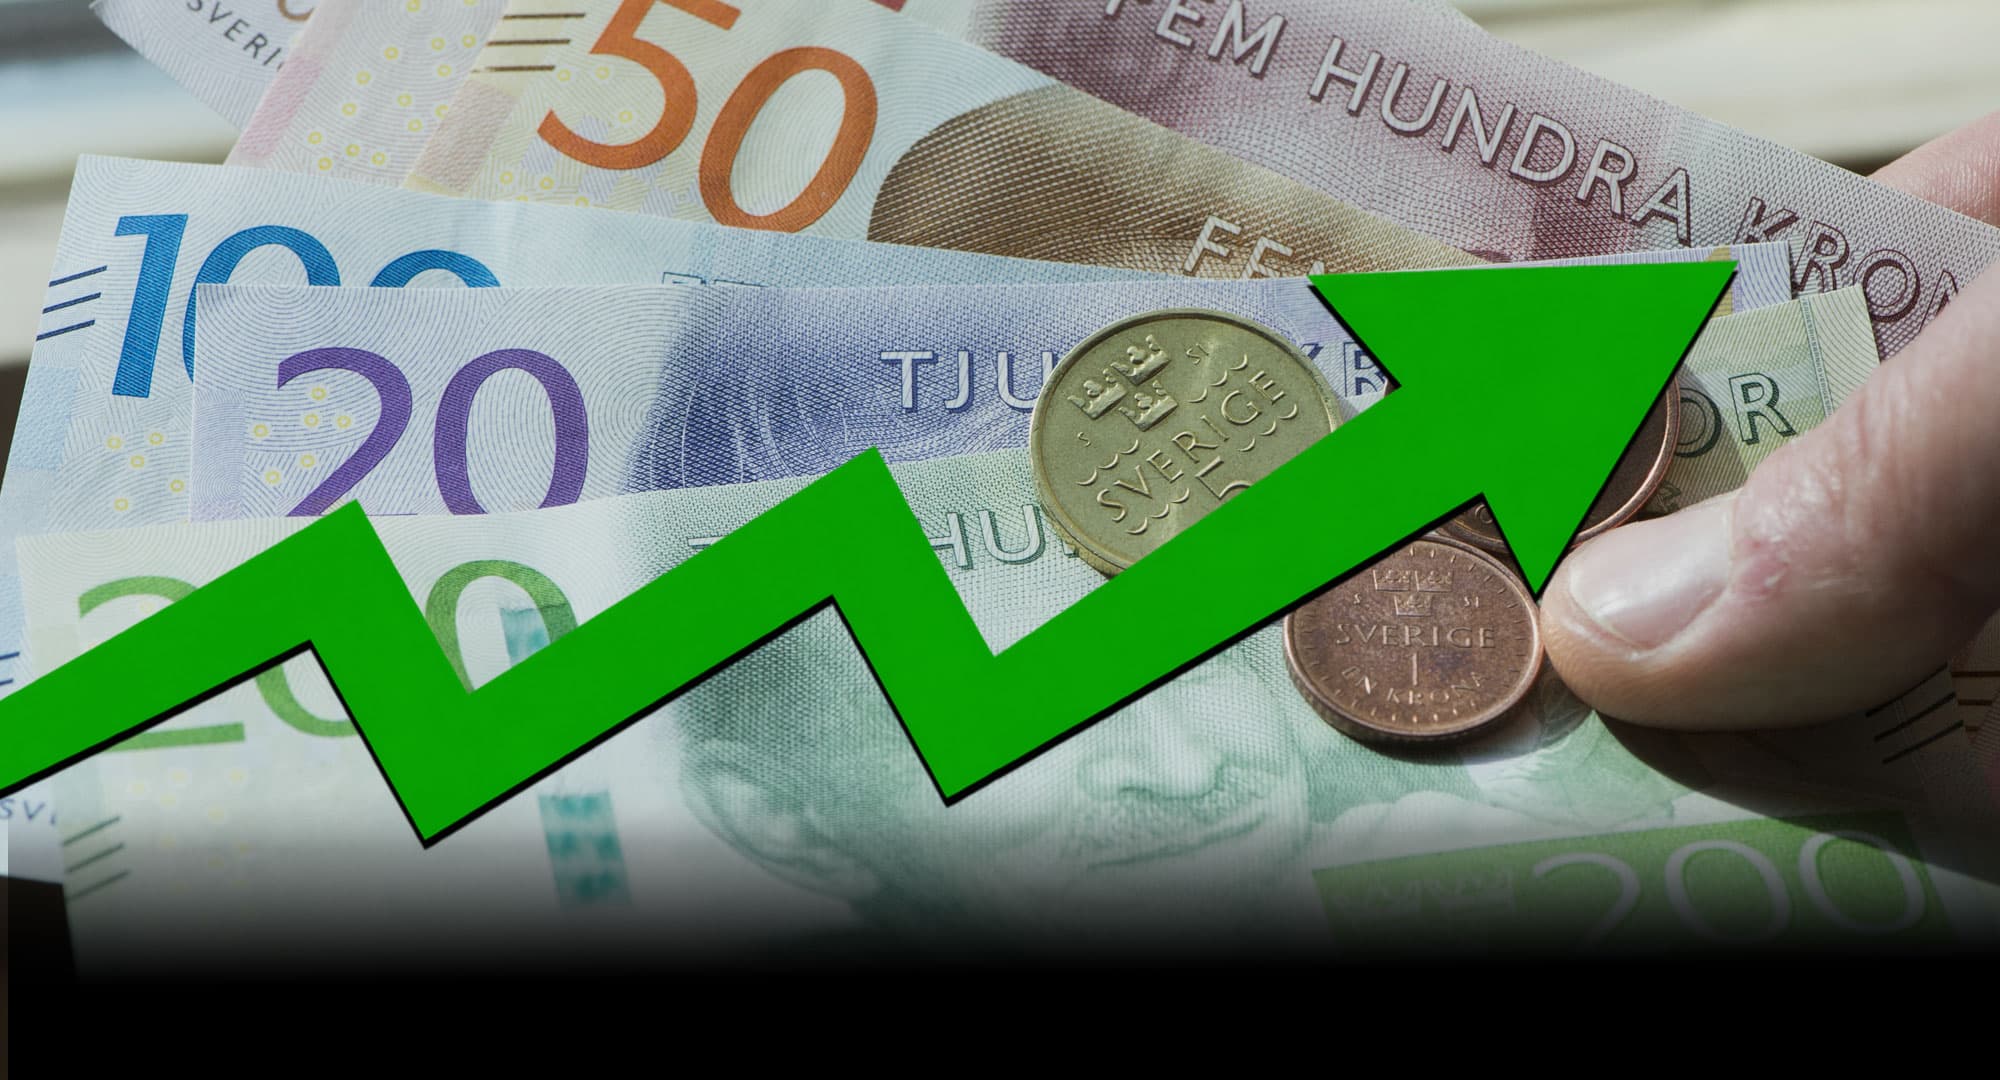
Ansökningar om livränta för arbetsskador har rasat med nästan 90 procent. Försäkringen går med flera miljarder plus – pengar som försvinner rakt in i statskassan i stället för att stötta arbetsskadade.
– Livränta är ingen prioriterad fråga, säger Richard Malm, försäkringshandläggare på IF Metall Göteborg.
Antalet arbetsskadade som får livränta har minskat kraftigt de senaste decennierna.
– Varje år minskar statens utgifter för arbetsskadeförsäkringen. På så sätt är livräntan en döende försäkring, säger Magnus Eriksson, jurist på LO-TCO Rättsskydd.
Han var sekreterare i den statliga utredningen om livräntan som kom 2023. Där konstaterades att ansökningarna till Försäkringskassan på 20 år minskat med 88 procent. Vilket motsvarar en minskning från cirka 7 000 ansökningar per år till cirka 900.
Eftersom antalet arbetsskadade med livränta minskar går arbetsskadeförsäkringen med plus. Statistik från Ekonomistyrningsverket visar att försäkringen år 2022 fick ett överskott på nästan 2 miljarder kronor. Deras prognos för åren 2023 till 2026 visar att överskottet kommer att ligga på i snitt 2,6 miljarder per år. Försäkringen finansieras av delar av arbetsgivaravgiften. Det stora överskottet går numera rätt in i statskassan, i stället för till de arbetsskadade.
Färre arbetsskadade får livränta: ”Tidigare fanns ett mer väloljat maskineri”
Livränta är en ersättning för inkomstförlust på grund av arbetsskada. För att ha rätt till ersättningen måste läkare bland annat konstatera att skadan innebär en nedsättning av arbetsförmåga under minst ett år.
Minskningen av livränteansökningar beror dels på att arbetstagare inte längre känner till att arbetsskadeförsäkring existerar. Men även på förändringar i sjukförsäkringen som skedde 2008, enligt Magnus Eriksson.
– Tidigare fanns det ett mer väloljat maskineri, där samordningen av de olika försäkringarna funkade bättre ihop, säger han.
Läs mer
Experten förklarar – då har du rätt till livränta
Du måste bevisa din rätt – så här gör du Många känner inte till sin rätt till ersättning
En avgörande händelse var när den tidsbegränsade sjukersättningen försvann 2008. Den var utformad för personer med långvarig, men inte permanent, nedsatt arbetsförmåga på grund av sjukdom. Gemensamt med livräntan var att arbetsförmågan skulle vara nedsatt minst ett år framåt.
När den tidsbegränsade sjukersättningen fortfarande fanns var det naturligt för Försäkringskassan att undersöka om sjukdomen i själva verket berodde på en arbetsskada. Om så var fallet kunde personen då ansöka om livränta i stället.
Läs mer

Ann-Sofie, 44, får 12,5 miljoner av Försäkringskassan
Jobbet i Aitikgruvan förstörde kroppen Nekades livränta flera gånger ”Hade aldrig gått utan hjälp från facket”
I dagsläget sjukskriver läkare oftast inte längre än max tre månader i taget. Men det beror inte på en attitydförändring från läkarkåren, menar Magnus Eriksson, utan på hur sjukförsäkringssystemet är uppbyggt i dag.
Kunskapen om livräntan har samtidigt minskat, både hos läkare och allmänheten.
– Läkare har ju sina riktlinjer, deras roll har också förändrats sedan 2008. Det finns en särskild blankett för läkare att skriva utlåtande för livränta, men läkare brukar inte känna till att den existerar, säger han.
”Medlemmar hamnar i rävsaxar mellan Arbetsförmedlingen, sjukvården och Försäkringskassan”
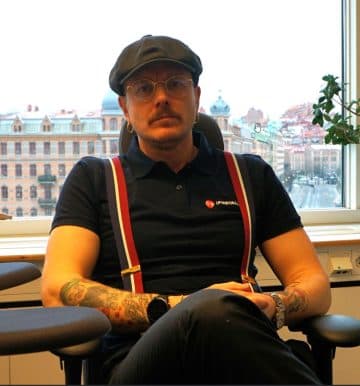
Richard Malm är försäkringshandläggare på IF Metall Göteborg. Han skriver under på att minskningen av livränteansökningar beror på att läkare inte vill skriva långvariga sjukintyg, samt en kunskapsbrist hos gemene man.
– Jag var precis med en medlem som nu ansöker om livränta för tredje gången, och han har fortfarande inte riktigt koll på vad exakt det är han ansöker om, kunskapsbristen är fundamental.
Vissa läkare, menar han, vägrar sjukskriva arbetstagare 100 procent av ren princip.
– Det gör att medlemmar hamnar i rävsaxar mellan till exempel Arbetsförmedlingen, sjukvården och Försäkringskassan.
Den statliga utredningen från 2023 pekade på att Försäkringskassans har en avgörande roll för att guida den sökande bland olika försäkringssystem. Både för att arbetstagare ska ansöka, orka ta sig genom processen och för att över huvud taget veta om det finns en försäkring att söka.
I dag är det svårt att få information om livräntan och för den som trots allt ansöker är handläggningstiderna mycket långa.
– Man kan undra, när vi har en sådan nedåtgående trend i ansökningar, hur det kan vara tio månader handläggning? Med handläggningstid på tio månader är det lätt för personer att ge upp ansökan. Livränta är ingen prioriterad fråga, säger Richard Malm.
Läs mer

Försäkringskassan krävde Kurt-Åke, 62, på en kvarts miljon: ”Hur fan ska det här gå till?”
Smällen från myndigheten – som räknade fel ”Många sömnlösa nätter” Tipset: "Be om hjälp”
Vad är livränta?
Livränta eller arbetsskadeförsäkring är en ersättning för den inkomst du som arbetstagare förlorar på grund av en arbetsskada, som antingen sker på arbetet eller på väg till/ från. Arbetstagaren ska kunna bevisa med ett läkarintyg att hen inte kan arbeta heltid i minst ett år och bevisa en framtida inkomstförlust om minst en femtondel.
Källa: Försäkringskassan
Vad innebär den statliga arbetsgivaravgiften?
Det är en avgift som arbetsgivare betalar för sina anställda eller andra arbetstagare som får lön för att arbeta i Sverige. Arbetsgivaravgifter är en del av socialavgifterna som bidrar till att finansiera socialförsäkringssystemet.
Källa: Skatteverket